
 语音小管家
为这一挑战提供了革命性的解决方案。这篇论文不仅展示了声学技术在金融领域的巨大潜力,更揭示了隐藏在言语背后、更难伪装的“情绪生物信号”。
论文链接:https://arxiv.org/abs/2508.18653
技术核心:PIAM解码非线性情感信号
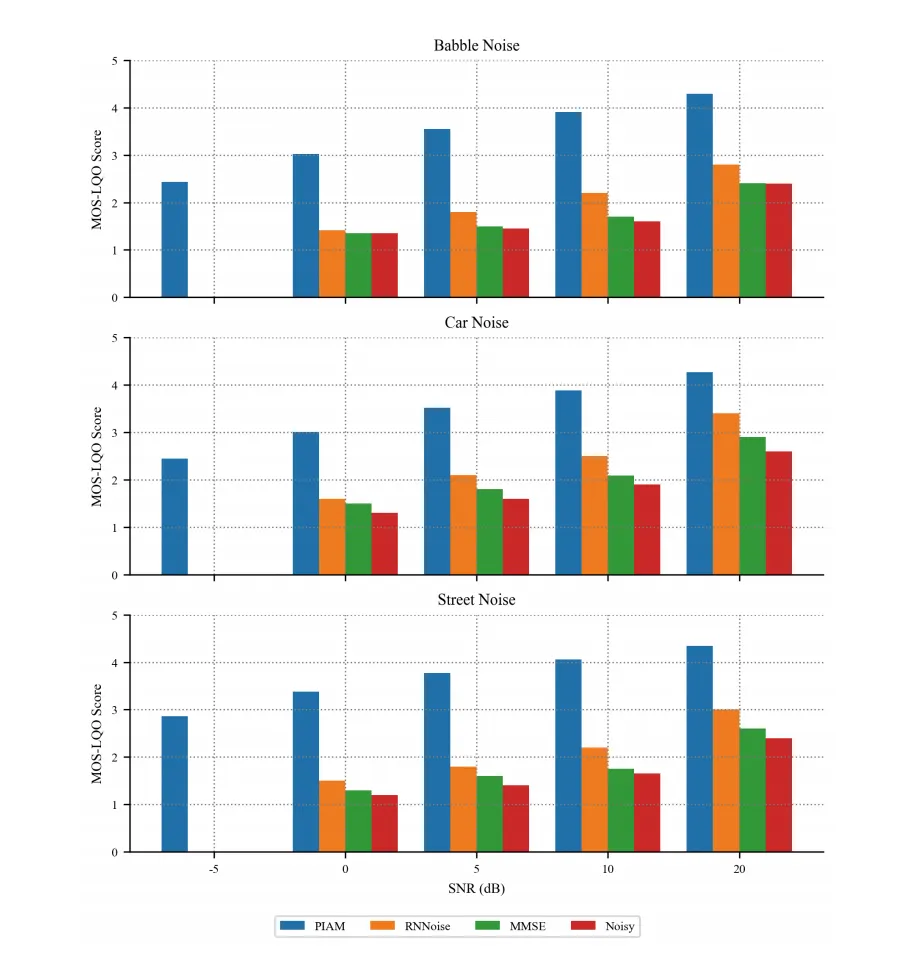
这篇研究的核心创新在于其提出的物理信息声学模型(PIAM)。与早期依赖手工制作的低级声学描述符(LLD)且在真实世界噪声环境下效果有限的研究(如 DeepVoice 系统)相比 ,声智团队的技术方法是一个重大的进步。PIAM利用强大的自监督编码器直接从原始声音中学习相关表征,绕过了手动特征工程 。至关重要的是,它融合了物理学原理,以确保学习到的声态流形在物理上是合理的。这种将数据驱动学习与第一性原理知识的融合,为分析复杂、嘈杂和基于物理的现象提供了一种有原则的方法 。
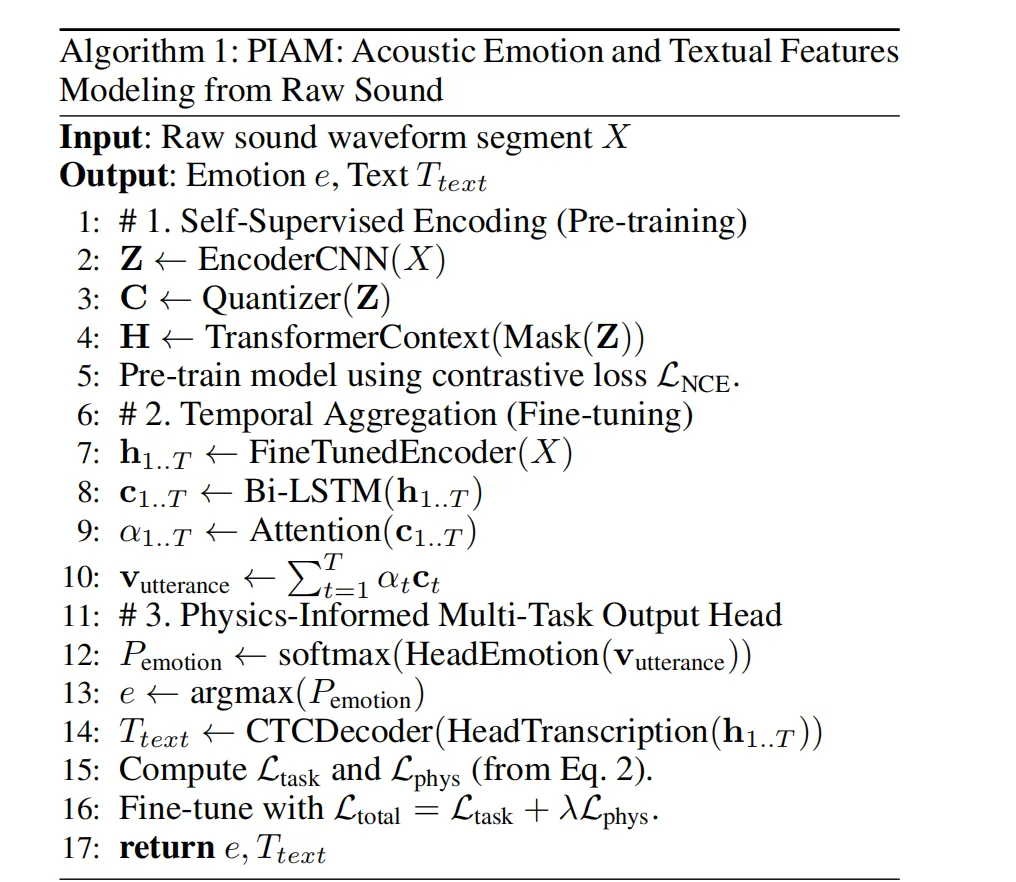
即与传统简单地将音频作为“数据”处理的方法不同,PIAM将非线性声学原理作为其内在的物理先验知识。这意味着,该模型能够稳健地从声音中提取情感特征,甚至可以应对如电话会议系统导致的信号失真和削波等非线性现象。PIAM的核心优势在于其多任务输出头,能够同时生成转录文本、对声学情感进行分类,并检测声音事件,从而实现对声音流的整体处理。为了创建一个统一且易于量化的特征空间,研究团队创新性将PIAM声学分析和大型语言模型(LLM)转录文本的情感分析所产生的离散情绪标签,映射到一个预定义的三维情感状态标签(ASL)空间,其维度包括:
张力(Tension):与情感的消极程度相关,捕捉压力与不确定性。
稳定性(Stability):一个为金融分析量身定制的新维度,反映感知到的控制力和可预测性。
唤醒度(Arousal):衡量情感的激活水平。
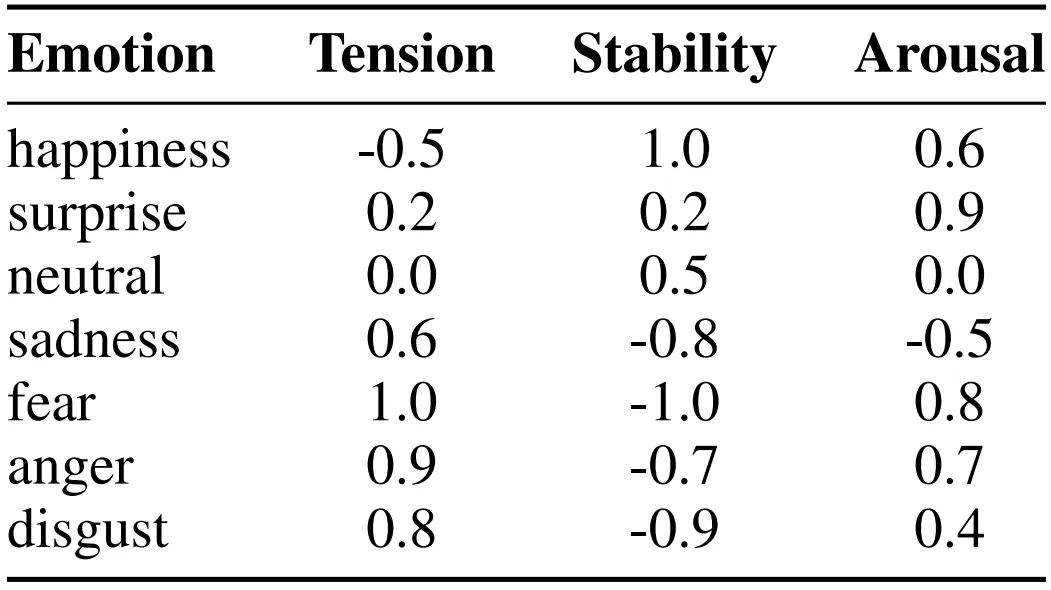
这种特定于领域的映射,如上表所示,将离散标签转化为一个细致入微、连续的表征,并针对金融特征工程进行了优化。通过将声学与文本的情绪映射到这一空间,研究人员能够构建出捕捉高管从“准备好的陈述”到“自发问答”(Q&A)环节中情绪动态变化的特征。
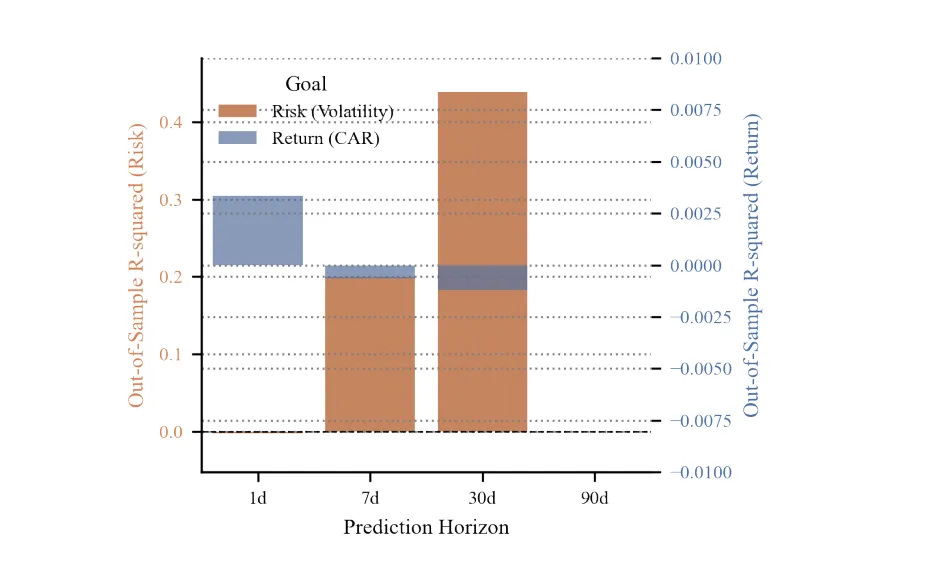
这篇论文最引人注目的发现是,高管情绪信号的预测能力存在显著分歧。研究表明,多模态特征不预测股票的涨跌方向(即累计异常回报率,CAR),但它们对未来的市场波动率(realized volatility)具有强大的预测能力。具体而言,该多模态模型能够解释高达 43.8% 的30天实际波动率的样本外方差。这一发现颠覆了我们对情感信号的传统认知,它表明高管的情绪状态并非直接预示公司业绩的走向,而是作为衡量其背后不确定性和认知压力的“晴雨表”。这一结果可以通过以下数据得到直观和量化的支持。下图显示了多模态模型在预测风险(波动率)和回报(CAR)方面的性能差异 。
这对投资者意味着什么?传统的文本分析可能被用于寻找“利好”或“利空”信号,但往往忽略了核心的风险因素。而该研究证明,通过倾听高管在压力时刻(如自发Q&A环节)声音中的细微变化,投资者可以获得一个更直接、更难以被操纵的风险信号。这为投资者和监管机构提供了一个强大的工具,以提升市场可解释性并识别隐藏的企业不确定性。
构建金融分析的“超感知”系统
为了量化声学信息的独特贡献,研究团队进行了严谨的消融实验。结果显示,仅使用财务数据的模型R²为0.251,而整合了声学和文本分析的完整多模态模型R²则飙升至 0.438 。
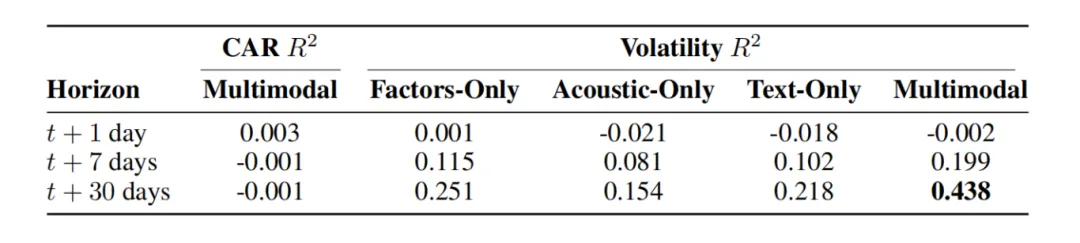
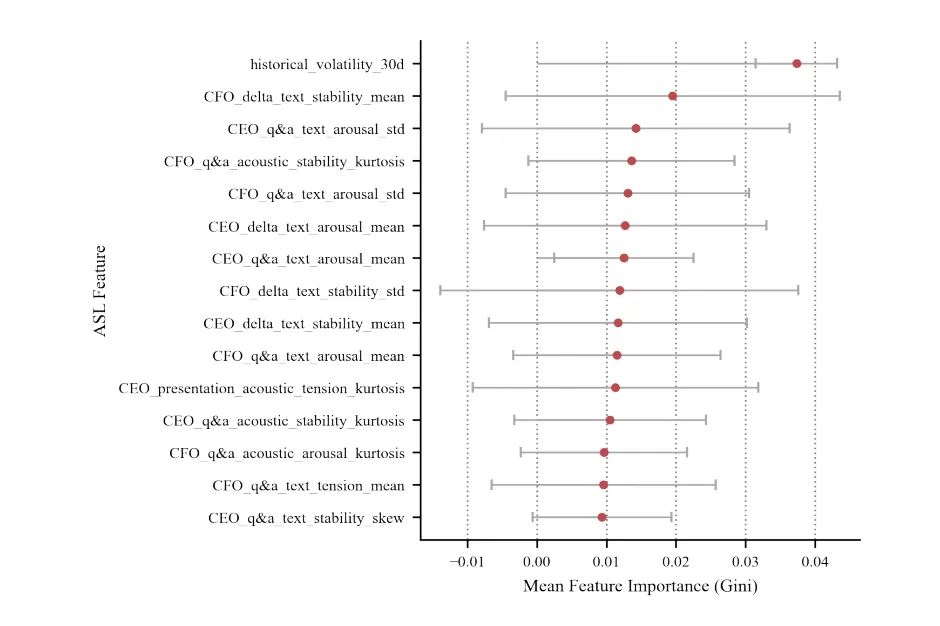
这证明了声学和文本模态提供了彼此正交、互补且极具价值的信息。该研究还通过特征重要性分析,进一步揭示了哪些信号最为关键。结果显示,最重要的预测因子并非来自事先准备好的陈述,而是来自从陈述到问答环节的动态转变。例如,首席财务官(CFO)文本稳定性的大幅下降、首席执行官(CEO)问答环节中唤醒度的高变异性,以及CFO声学稳定性的极端分布,都成为未来波动率的重要预测指标。这表明,对高压时刻的细粒度、角色感知分析,是提取有意义风险信号的关键。
从数据驱动到“感知”驱动
